「薬機法課徴金制度ってなに?」
「どういった人が対象になるのか?」
販売メーカー・広告代理店・広告媒体・ASPなどそれぞれの立場からどのように受け取ればいいのか具体的にみていきます。
法規制の「真の狙い」を正しく理解し、経済的損失とブランド毀損を防ぐ盤石なコンプライアンス体制を構築しましょう。
とくに、課徴金の対象や措置命令との明確な違いなどが把握できるようになるため、参考にしてみてください。
- 最大の問題: 薬機法改正で導入された「課徴金制度」の仕組みと、措置命令との決定的な違いを明確に解説します。
- 法的根拠: 第66条(虚偽・誇大広告)を対象とした売上4.5%の算定基準や、景表法(3%)との差異を詳説。
- 読者の利益: 特許保持者・薬剤師の視点で、広告代理店や制作陣が負う「措置命令リスク」の境界線を可視化します。
本記事の注意点について
本記事では厚生労働省の公的資料をもとに情報を正しく伝えるために、あえてわかりやすい表現で解説をしています。
ただ、本記事での解釈が100%行政における運用の解釈と一致するとは限らない可能性があることはご了承ください。
より詳しく課徴金制度の罰金について知りたい方は、
「課徴金制度の導入について(厚生労働省医薬・生活衛生局 監視指導・麻薬対策課)」を参考にしましょう。
※厳密には課徴金は罰金ではありませんが、わかりやすさを優先してあえてそう表現しています
薬機法における規制について
薬機法における規制について解説していきます。
記事冒頭の動画では、1:52から「薬機法における規制―誇大広告・未承認医薬品の広告」で解説しています。
規制内容①:誇大広告等の禁止
まずは、誇大広告等の禁止についてです。今回は第66条の原文を引用し、解説していきます。
第66条 何人も、医薬品、医薬部外品、化粧品、医療機器又は再生医療等製品の名称、製造方法、効能、効果又は性能に関して、明示的であると暗示的であるとを問わず、虚偽又は誇大な記事を広告し、記述し、又は流布してはならない。(引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)
簡単に説明すると、虚偽・嘘の広告は禁止ということです。
第66条2 医薬品、医薬部外品、化粧品、医療機器又は再生医療等製品の効能、効果又は性能について、医師その他の者がこれを保証したものと誤解されるおそれがある記事を広告し、記述し、又は流布することは、前項に該当するものとする。引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)
2項は、医薬品・医薬部会品・化粧品・医療機器又は医療等製品について医師がおすすめしてはいけないということになります。
第66条3 何人も、医薬品、医薬部外品、化粧品、医療機器又は再生医療等製品に関して堕胎を暗示し、又はわいせつにわたる文書又は図画を用いてはならない。引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律
3項はわいせつな文書または図を用いてはならないという法律です。
規制内容②:承認前の医薬品、医療機器及び再生医療等製品の広告の禁止
2つ目は未承認薬品の広告の禁止です。
第68条の1 何人も、第十四条第一項、第二十三条の二の五第一項若しくは第二十三条の二の二十三第一項に規定する医薬品若しくは医療機器又は再生医療等製品であつて、まだ第十四条第一項、第十九条の二第一項、第二十三条の二の五第一項、第二十三条の二の十七第一項、第二十三条の二十五第一項若しくは第二十三条の三十七第一項の承認又は第二十三条の二の二十三第一項の認証を受けていないものについて、その名称、製造方法、効能、効果又は性能に関する広告をしてはならない。引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律
例えば、医薬部外品であれば「メラニンの生成を抑え、シミ・そばかすを防ぐことができる」といった表示は可能です。
しかし、承認を取った効能効果と異なるため、シミを消すといった表示はできません。
健康食品が薬機法で規制される理由
この場合も前述した内容と大きく変わりません。
例えば、実際にガンが治るサプリは医薬品的な効能効果を示すものなので表示はNGです。
そのうえで、実際に効果がある場合も法律的には「未承認の医薬品」として扱われる点に注意が必要です。(第68条違反)
薬機法における罰則の対象
罰則に関しては以下のように規定されています。
第八十五条 次の各号のいずれかに該当する者は、二年以下の懲役若しくは二百万円以下の罰金に処し、又はこれを併科する。
引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律
第66条(虚偽・誇大広告)と第68条(未承認医薬品の広告)は誰もが対象です。
このなかでも、未承認医薬品の広告(第68条)には要注意だといえます。
例えば以下のような表示は、薬機法としては効能効果が認められていないため第68条違反となります。
- シミ・シワが消える化粧品
- ガンがなおるサプリ
薬機法に課徴金制度が導入された経緯
簡潔に述べると以下の2つの理由があります。
1.利益に対する制裁が少なすぎた(抑止効果が薄い)
2.業務許可を持たない事業者を取り締まれなかった(抑止の役割を果たせていない)
どちらも薬機法が抑止効果をもたらすためのものという意味では、改正が必要な状態だったといえるでしょう。
また、課徴金の趣旨は以下になりますが、ポイントは「医薬品、医療機器等の虚偽・誇大広告」に対して行われるものであることを把握しておきましょう。
医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律で禁止している医薬品、医療機器等の虚偽・誇大広告に関し、虚偽・誇大広告の販売で得た経済的利得を徴収し、違反行為者がそれを保持し得ないようにすることによって違反行為の抑止を図り、規制の実効性を確保するための措置として、課徴金制度を導入する。引用:厚生労働省|課徴金制度の導入について
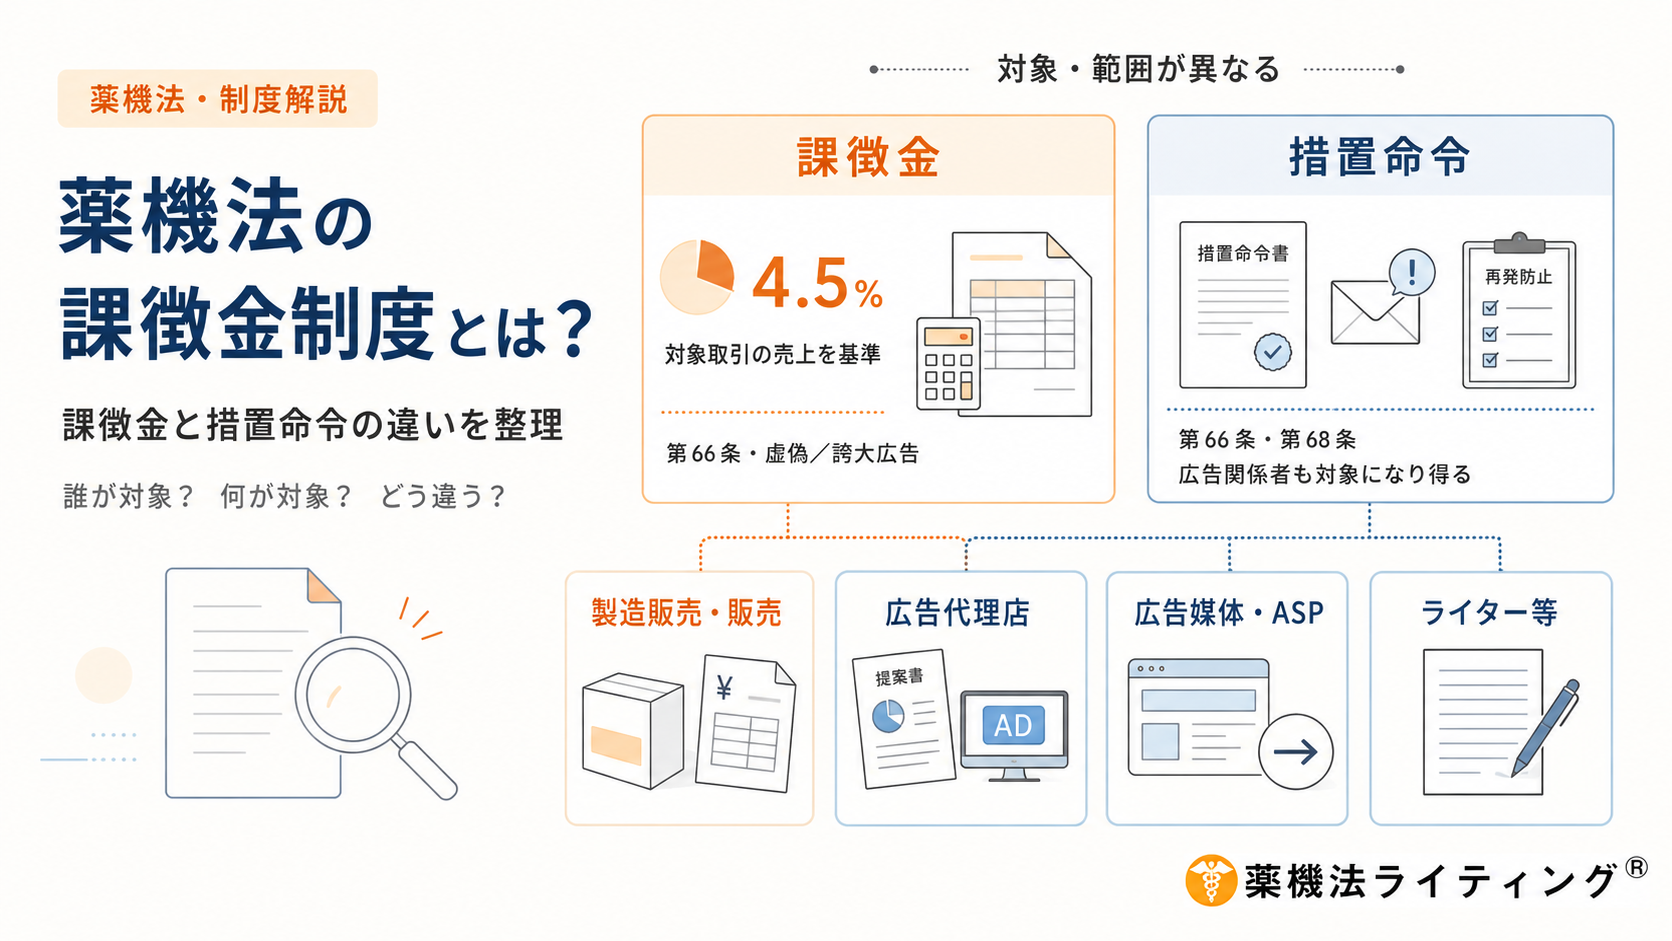
ちなみに、課徴金の納付命令の内容は「課徴金の対象行為をした人に、違反した期間中の商品売上の4.5%」となっています。
課徴金の対象について
ここからは、課徴金の対象となる条件についてみていきましょう。
- 薬機法上、広告であること(誘因性・明示性・一般性)
- 虚偽・誇大広告であること
- 期間中の売り上げが5000万円以上であること
ここでの虚偽・誇大広告の内容は、科学的根拠があるかどうかです。
例えば、「シミが消える化粧品No.1」という謳い文句があったとしましょう。
この場合、第66条ではシミが消えるとNo1である根拠が示せればOK、第68条では薬機法における化粧品の範囲を超えるNGです。
しかし、今回の課徴金の対象は「第66条に対するもの」であるため、どちらの違反なのかを明確にする必要があります。
課徴金額の算定方法
課徴金の算定方法は、「課徴金対象期間に取引した課徴金対象行為に係る医薬品等の対合計額の4.5%」と決まっています。
対象期間は以下のように決まっています。
- 課徴金対象行為をした期間
- 課徴金対象行為をやめた日から最後に取引をした日
最長で3年間+違反した期間というポイントを把握しておきましょう。
課徴金における薬機法と景品表示法の違い
簡潔に述べると薬機法は、対象は対象行為該当者で内容は虚偽・誇大広告にあたるものです。
課徴金は4.5%、期間は違反期間+最大3年間、売り上げ規模は5000万円となっています。
対して、景品表示法は、販売メーカーで優良誤認・有利誤認を行ったものです。
課徴金は3%、期間・売上の規模は薬機法と同様です。
薬機法の課徴金制度は誰が対象なのか
第75条5の2が規定する取引は製造販売業者、卸売販売業者、販売業者等が行う取引です。
例えば、既に出荷されている化粧品や医薬部外品を販売するものが行う取引が該当します。
ここでポイントとなるのは、新聞社・雑誌社、放送事業者、インターネット媒体社などに取次ぎをする取引は含まれません。
そのため、新聞・実施・インターネット媒体・広告代理店・ASP・ライター・アフィリエイターは課徴金の対象にはならない点を把握しておきましょう。
参考:厚生労働省|課徴金納付命令に係る対価合計額の算定の方法に関するQ&Aについて
措置命令の対象行為について
措置命令の対象となるのは、第66条に違反する行為(虚偽・誇大広告)と第68条に違反する行為(未承認医薬品の広告)です。
課徴金は66条のみですが、措置命令はどちらも対象である点がポイントです。
措置命令の内容
措置命令がどういったものかという、条文では以下のように規定されています。
第七十二条の五 厚生労働大臣又は都道府県知事は、第六十八条の規定に違反した者に対して、その行為の中止その他公衆衛生上の危険の発生を防止するに足りる措置を採るべきことを命ずることができる。引用:厚生労働省|医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律
簡潔にまとめると、以下のようになるだけでなく、前述した課徴金対象外の広告代理店・広告媒体・ASPアフィリエイター・ライターなども措置命令の対象になる点に注意が必要です。
- 違反したことを医薬関係者及び消費者に周知徹底すること
- 再発防止策を講ずること
- 違反行為を将来繰り返さない
【まとめ】
今回は、2021年8月1日からスタートした課徴金制度について解説しました。
課徴金の対象者は、製造販売業者、卸売販売業者、販売業者の3つですが、措置命令の対象はほぼ全員である点に注意が必要です。
課徴金の対象行為や景品表示法との違いなども把握し、対処しながら営業活動をおこなつていきましょう。
広告規制を守るだけでなく、商品の価値や訴求力を保ちながら表現を組み立てる考え方については、「 薬機法ライティング®とは|薬機法対応と訴求力を両立する広告表現の考え方」で詳しく解説しています。
【無料】薬機法AIチェックツール「薬事ディフェンダー」
広告表現について、「どこに注意すべきか分からない」「公開前に確認ポイントを整理したい」という場合は、無料の薬機法チェックツール「薬事ディフェンダー」をご活用ください。
【無料】「使える・使えない」を覚えるだけでなく、自分で判断できるようになる(薬機法かけこみ寺®メールマガジン)
薬機法・景品表示法・医療広告について、実際の相談事例から「なぜそう考えるのか」「訴求を残すにはどう考えるか」をお届けする無料メルマガです。
目指すのは、表現を直すだけでなく、その理由を社内やクライアントにも説明できるようになること。
ご登録者には、初回限定の無料メールコンサルティングもご用意しています。
今、判断に迷っていることがあれば、登録後のご案内メールに返信してご相談ください。
薬機法・景品表示法を実務で使える判断力を身につけ、売れる表現に落とし込む講座
「薬機法マスター講座」では、300件以上の広告事例と約10時間の動画を通じて、薬機法・景品表示法を実務で使うための判断方法を学べます。NG表現の暗記ではなく、根拠をもって広告を制作・確認・修正する力を身につけたい方におすすめです。
参考情報・引用元
本記事は、以下の法令、公的機関・公式資料・関連資料を参考に、薬機法における虚偽・誇大広告規制、課徴金制度、措置命令、広告該当性および景品表示法との違いを整理しています。
課徴金・措置命令等の適用は、広告主体、商品・サービスの取引形態、表示内容、違反行為、売上・対価額、広告への関与態様など個別事情によって異なるため、実際の案件では最新の法令・行政資料を確認し、必要に応じて行政窓口や専門家へ確認してください。
- e-Gov法令検索「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律(昭和35年法律第145号)」e-Gov法令検索. https://laws.e-gov.go.jp/law/335AC0000000145(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局長「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律等の一部を改正する法律の公布について」(令和元年12月4日薬生発1204第1号)厚生労働省. https://www.mhlw.go.jp/web/t_doc?dataId=00tc4641&dataType=1&pageNo=1(参照日:2026年08月25日)
- 厚生労働省「令和元年の医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律(薬機法)等の一部改正について」厚生労働省. https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000179749_00001.html(参照日:2026年08月25日)
- 厚生労働省「医薬品等の広告規制について」厚生労働省. https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iyakuhin/koukokukisei/index.html(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局監視指導・麻薬対策課「課徴金制度の導入について」厚生労働省. https://www.mhlw.go.jp/content/000609186.pdf(参照日:2026年08月25日)
- 厚生労働省「虚偽・誇大広告による医薬品、医療機器等の取引に係る課徴金制度」厚生労働省. https://www.mhlw.go.jp/content/11121000/000907554.pdf(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局監視指導・麻薬対策課長「課徴金納付命令に係る対価合計額の算定の方法について」(令和3年7月6日薬生監麻発0706第1号)厚生労働省. https://www.mhlw.go.jp/web/t_doc?dataId=00tc6315&dataType=1&pageNo=1(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局監視指導・麻薬対策課「課徴金納付命令に係る対価合計額の算定の方法に関するQ&Aについて」(令和3年7月6日事務連絡)厚生労働省. https://www.mhlw.go.jp/web/t_doc?dataId=00tc6316&dataType=1&pageNo=1(参照日:2026年08月25日)
- 厚生省医薬安全局監視指導課長「薬事法における医薬品等の広告の該当性について」(平成10年9月29日医薬監第148号)厚生労働省. https://www.mhlw.go.jp/web/t_doc?dataId=00tb5413&dataType=1&pageNo=1(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局長「医薬品等適正広告基準の改正について」(平成29年9月29日薬生発0929第4号)厚生労働省. https://www.mhlw.go.jp/file/06-Seisakujouhou-11120000-Iyakushokuhinkyoku/0000179264.pdf(参照日:2026年08月25日)
- 厚生労働省医薬・生活衛生局監視指導・麻薬対策課長「医薬品等適正広告基準の解説及び留意事項等について」(平成29年9月29日薬生監麻発0929第5号)厚生労働省. https://www.mhlw.go.jp/file/06-Seisakujouhou-11120000-Iyakushokuhinkyoku/0000179263.pdf(参照日:2026年08月25日)
- 厚生労働省医薬食品局監視指導・麻薬対策課長「インターネット上の未承認医薬品及び指定薬物に係る広告監視指導について」(平成22年3月1日薬食監麻発0301第1号)厚生労働省. https://www.mhlw.go.jp/web/t_doc?dataId=00tb5889&dataType=1&pageNo=1(参照日:2026年08月25日)
- e-Gov法令検索「不当景品類及び不当表示防止法」e-Gov法令検索. https://laws.e-gov.go.jp/law/337AC0000000134(参照日:2026年08月25日)
- 消費者庁「景品表示法」消費者庁. https://www.caa.go.jp/policies/policy/representation/fair_labeling/(参照日:2026年08月25日)
- 消費者庁「景品表示法違反行為を行った場合はどうなるのでしょうか?」消費者庁. https://www.caa.go.jp/policies/policy/representation/fair_labeling/violation/(参照日:2026年08月25日)
- 消費者庁「景品表示法関係ガイドライン等」消費者庁. https://www.caa.go.jp/policies/policy/representation/fair_labeling/guideline(参照日:2026年08月25日)
- 消費者庁「事例でわかる景品表示法」消費者庁. https://www.caa.go.jp/policies/policy/representation/fair_labeling/assets/representation_cms201_250410_01.pdf(参照日:2026年08月25日)
免責事項
本記事は、法令、通知、ガイドラインその他の公的資料を、各資料の参照日時点で確認したうえで作成しています。
内容の正確性には十分配慮していますが、法令・行政運用の変更や個別事情により判断が異なる場合があります。本記事は一般的な情報提供を目的とするものであり、個別の広告表現の適法性を保証するものではありません。
実務への適用にあたっては、最新の公的資料をご確認のうえ、必要に応じて所管行政機関または専門家へご相談ください。誤り等が判明した場合は、確認のうえ訂正・更新します。